


La Selic alta no protege por sí sola: lo que dice el estudio de la FGV sobre llevar parte del patrimonio al exterior
La pregunta que responde el estudio
Con la Selic en un nivel elevado, la intuición dominante entre los inversionistas brasileños es cómoda: si el CDI paga bien, ¿por qué salir del real? El estudio "Ir al exterior es fundamental: por qué la Selic alta no protege totalmente el patrimonio brasileño", de los profesores Claudia Yoshinaga, Francisco de Castro Junior, Ricardo Rochman y William Eid Junior, del Centro de Estudios en Finanzas de la FGV (FGVcef), publicado en septiembre de 2026, ataca esa intuición con una tesis directa: el interés alto remunera el riesgo del país, no lo elimina. Quien mantiene todo su patrimonio en reales por la remuneración nominal está, en la práctica, concentrado en ese riesgo[1][2].
Este artículo organiza lo que el estudio muestra en números verificables, lo que no dice, y qué preguntas vale la pena llevar a la mesa de quien decide.
La prueba de los R$ 100: la misma inversión, tres reglas de medición
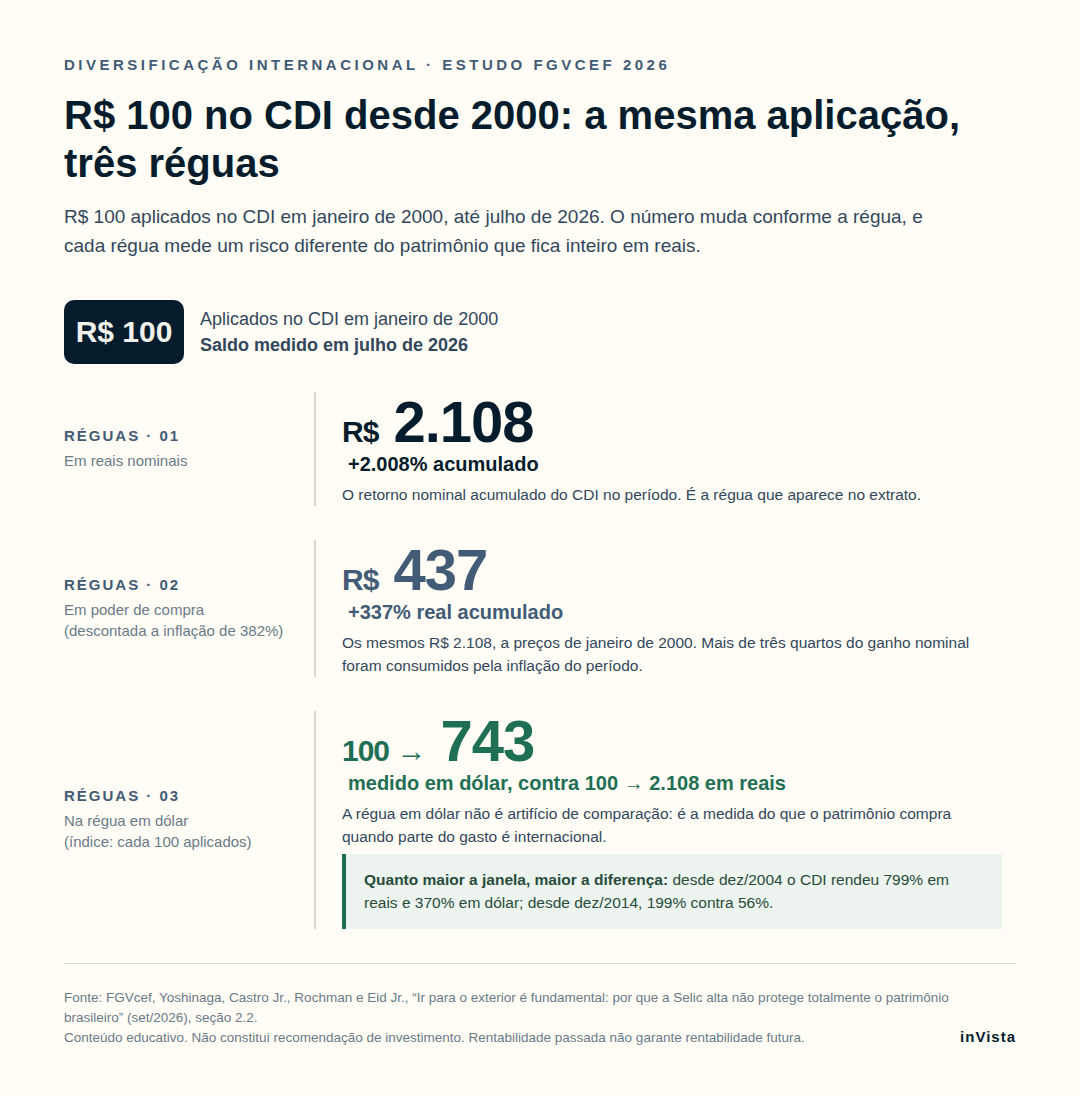
El experimento central del estudio es simple de enunciar. R$ 100 invertidos en el CDI en enero de 2000, al inicio del régimen de tipo de cambio flotante y metas de inflación en el que aún vivimos, hasta julio de 2026:
- En reales nominales: el retorno acumulado de 2.008% eleva el saldo a aproximadamente R$ 2.108.
- En poder adquisitivo: la inflación del período fue de 382%. Los precios se multiplicaron por casi cinco. Descontada la inflación, el saldo final equivale a cerca de R$ 437 a precios de enero de 2000, un retorno real acumulado de aproximadamente 337%. Más de tres cuartas partes de la ganancia nominal fueron consumidas por la inflación.
- En la regla del dólar: la misma inversión, medida en dólares, rindió cerca de 643% en el período (cada 100 se convirtieron en 743), frente a 2.008% en reales.
Alargar las ventanas muestra el mismo movimiento. Desde diciembre de 2004, el CDI rindió 799% en reales y 370% en dólares; desde diciembre de 2014, 199% contra 56%. La regla del dólar, observan los autores, mide lo que el patrimonio compra cuando parte del gasto es internacional (educación, viajes, bienes durables, el precio de cualquier cosa cotizada afuera).
Lo que muestran las crisis: la diferencia no es la caída, es la recuperación
El estudio compara la caída máxima, en términos reales, y el tiempo de recuperación de la bolsa brasileña y la estadounidense en cinco episodios de estrés:
| Episodio | Bolsa brasileña | Recuperó en | Bolsa estadounidense | Recuperó en |
|---|---|---|---|---|
| Elección de 2002 | −41,3% | 13 meses | −13,9% | 3 meses |
| Crisis financiera de 2008 | −50,9% | no se recuperó | −36,7% | 50 meses |
| Recesión e impeachment, 2015 | −42,5% | 23 meses | sin caída | no aplica |
| Pandemia, 2020 | −37,2% | 14 meses | −3,5% | 2 meses |
| Ajuste monetario, 2022 | −30,6% | 43 meses | −22,3% | 22 meses |
Lo que separa a los dos mercados, destacan los autores, es la capacidad de recuperación más que la profundidad de las caídas. La bolsa estadounidense se recuperó de todos los episodios, incluido 2008; la brasileña no se recuperó justamente del shock de origen externo: dieciocho años después, sigue 13% por debajo del nivel real de mayo de 2008. Y el activo percibido como libre de riesgo también pierde: la inversión posfijada brasileña perdió 9,2% de poder adquisitivo entre julio de 2020 y abril de 2022, sin default y sin oscilación de precio; la inflación simplemente corrió por encima del interés durante veintiún meses seguidos.
El ingreso que cae sin ningún default
El tercer agujero en la noción de seguridad es el riesgo de reinversión. El CDI acumulado en doce meses varió, desde 2000, de 24,2% anual a 2,1% anual. El ejemplo del estudio vuelve concreto el mecanismo: R$ 2 millones invertidos con el CDI al 14% generan cerca de R$ 280 mil brutos por año; si el CDI cae al 10%, la misma inversión pasa a generar R$ 200 mil, una reducción de 28,6% en el ingreso, sin incumplimiento y sin pérdida nominal del principal. La conclusión práctica de los autores: las inversiones atadas al CDI son útiles para la gestión de liquidez y pueden integrar una cartera de largo plazo, pero no garantizan, por sí solas, un ingreso estable durante muchos años. Entre diciembre de 2019 y julio de 2021, el CDI permaneció por debajo de 5% anual.
Lo que cambia según la ventana de inicio
El estudio tiene la rara virtud de mostrar qué derribaría su propio titular. Rehaciendo la comparación central contra el crédito estadounidense de mayor riesgo y cambiando solo el año de inicio, la ventaja de la renta fija brasileña oscila de +2,4 puntos por año (comenzando en 2003) a −3,9 puntos por año (comenzando en 2012). Por subperíodo, el retorno real de la renta fija posfijada brasileña pasó de 19,9% anual en 1995–1999 a 3,8% en 2010–2019 y 3,9% en 2020–2026.
Los autores no concluyen que el CDI siempre pierde. Para ellos, el resultado depende del horizonte, y nadie elige la ventana en la que va a vivir. Reportar solo la tasa compuesta de treinta años proyecta un parámetro de un régimen monetario específico como si valiera para cualquier régimen. Por eso la pregunta correcta deja de ser "¿qué activo ganó en el pasado?" y pasa a ser "¿cómo se construye la posición a lo largo del tiempo, y a qué costo?".
Tres productos no son tres riesgos
El estudio dedica una sección a un malentendido corriente: la cartera diversificada que no diversifica nada. Una cartera puede reunir muchos productos y seguir concentrada en los mismos factores de riesgo: tres inversiones distintas no son tres riesgos independientes, pueden ser tres formas de exposición a la misma economía, al mismo entorno fiscal y a la misma moneda[1][2]. Para reducir ese origen común, es necesario incorporar activos cuyos resultados dependan de otras economías, monedas y emisores.
Y hay un punto contraintuitivo para quien solo "migra" la cartera: cambiar de entorno exige cambiar el criterio de composición, no solo la dirección de los activos. El inversionista brasileño que lleva la cartera al exterior sin revisar la composición tiende a replicar allí una asignación concentrada en renta fija que, en ese entorno de tasas más bajas, no cumple el mismo papel.
Lo que el estudio no dice
Los límites del estudio y de esta lectura:
- No es una recomendación de producto. El estudio argumenta a favor de internacionalizar parte del patrimonio; no dimensiona cuánto, no recomienda vehículos y no promete resultados. La decisión de asignación es individual y depende de objetivos, horizonte, tributación y acceso.
- El interés alto es un hecho, y es remuneración real. El retorno real de la renta fija brasileña fue positivo en todos los subperíodos de la Tabla 5.4 del estudio, incluido 3,9% anual en 2020–2026. El argumento es de concentración de riesgo, no de inutilidad del CDI.
- El tipo de cambio puede revertirse, o no. El estudio analiza el tipo de cambio real en cuatro de los cinco episodios de la tabla anterior (2002, 2008, 2015 y 2020). En dos de ellos, el tipo de cambio real volvió al nivel anterior; en los otros dos, la devaluación se quedó. Quien compre dólares en el auge de una crisis puede perder dinero si el tipo de cambio se revierte; el propio estudio advierte que esperar un tipo de cambio favorable para internacionalizar es posponer indefinidamente la protección.
- Internacionalizar tiene costos y reglas propias. El estudio mapea lo que la internacionalización resuelve y lo que no resuelve en materia de riesgo regulatorio y tributario: impuestos, declaraciones, costos de estructura y acceso calificado forman parte de la cuenta.
- La opinión es de los autores. Como el propio portal de la FGV registra, las manifestaciones de integrantes de la Fundación representan las opiniones de los autores, no una posición institucional[1].
Preguntas para llevar a la mesa
- ¿Qué fracción de mi nivel de vida depende de bienes y servicios cotizados en moneda extranjera? Es la regla que dimensiona la exposición que ya existe, antes de cualquier decisión.
- Si el CDI cae a la mitad mañana, ¿mi ingreso lo aguanta, y por cuánto tiempo? El riesgo de reinversión no aparece en el estado de cuenta mientras la tasa no cambia.
- ¿Mi cartera tiene tres productos o tres fuentes independientes de riesgo? La respuesta está en los factores detrás de los activos, no en la cantidad de líneas.
- ¿Estoy internacionalizando por disciplina o por una apuesta al tipo de cambio? El estudio es explícito: la protección se construye con constancia, no eligiendo el momento.
- ¿A qué costo? Tributación, estructura, liquidez y acceso: lo que la internacionalización cobra para entregar lo que promete.
Conclusión
La fuerza del estudio de la FGV, que tuvo repercusión en la prensa[3], está en cambiar una pregunta viciada por una pregunta útil. "¿CDI o exterior?" presupone que la elección es entre rendimiento y protección. Los datos muestran otra cosa: el rendimiento nominal alto es, en parte, el precio del riesgo concentrado en una economía y una moneda, y la protección se construye con disciplina de diversificación real, no esperando un mejor tipo de cambio. Internacionalizar parte del patrimonio, concluyen los autores, no es un gesto contra el país; es el reconocimiento de que ningún patrimonio debería depender enteramente de una única economía. Eso vale para cualquier economía: lo que cambia es el grado[1][2].
Si la internacionalización del patrimonio entró en tu agenda, el camino es conversar sobre cómo hacerlo y a qué costo. inVista trabaja esta discusión con familias e inversionistas, incluso por medio de fondos con exposición a activos internacionales.
Disclaimer
Este contenido tiene finalidad exclusivamente informativa y educativa y no constituye oferta, solicitud, recomendación ni asesoría de inversión. La rentabilidad obtenida en el pasado no garantiza rentabilidad futura. Los datos históricos citados se refieren al estudio de la FGV indicado en las fuentes, en sus ventanas de análisis. Antes de cualquier decisión, evalúa tus objetivos, horizonte y perfil de riesgo y busca orientación de un profesional habilitado.
Fuentes
[1] FGV, Noticia institucional "Estudo indica que investimentos não devem depender de uma única economia" (21/09/2026): https://portal.fgv.br/noticias/estudo-indica-que-investimentos-nao-devem-depender-de-uma-unica-economia
[2] FGV, Estudio completo "Ir para o exterior é fundamental: por que a Selic alta não protege totalmente o patrimônio brasileiro" (Yoshinaga, Castro Jr., Rochman y Eid Jr., FGVcef, septiembre de 2026, 66 páginas): https://portal.fgv.br/sites/default/files/uploads/estudo_investimentos_no_exterior_v20260909-1.pdf. Números citados: secciones 1.1, 2.2, 2.3, 3, 3.2, 4.3, 5.3, 5.4 y 5.5 y Tablas 1.1, 5.2, 5.4 y 5.5.
[3] TrendsCE, "Estudo da FGV destaca importância de diversificar patrimônio no exterior" (23/09/2026): https://www.trendsce.com.br/2026/09/23/estudo-fgv-investir-no-exterior-protecao-patrimonio/
