

El reajuste del sector inmobiliario estadounidense y las oportunidades de crédito privado para patrimonio en dólares
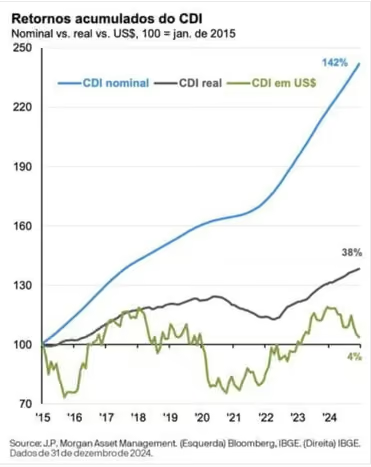
Durante décadas, muchos inversores brasileños, incluso con retornos satisfactorios en reales, se enfrentaron a un fenómeno silencioso pero corrosivo: el empobrecimiento en dólares. El CDI, que a veces parecía un puerto seguro, al traducirse a una moneda fuerte, reveló ganancias modestas. Según el ejercicio ilustrativo de J.P. Morgan que se presenta a continuación, una inversión en dólares con un rendimiento del 8,5% anual podría haber generado un retorno cerca de 56 veces mayor que el CDI convertido a moneda fuerte en los últimos diez años¹. Diversificar en dólares, por lo tanto, dejó de ser una opción y pasó a ser una estrategia vital para la perennidad del patrimonio.
Dentro de este panorama de diversificación, emerge con fuerza un mercado gigantesco: el crédito privado inmobiliario en Estados Unidos. Con un volumen anual de más de 400.000 millones de dólares y un tamaño total que supera los 3,7 billones de dólares, este es un sector de oportunidades constantes, en gran medida blindado ante las oscilaciones del ciclo de compraventa de inmuebles, y con una actuación enfocada en la financiación de operaciones inmobiliarias con garantía real.
Pero, tras un periodo de ajuste de precios, el mercado inmobiliario estadounidense vive un momento de recalibración que ofrece un punto de entrada más racional para el capital. Como se destaca en el reciente informe Why Real Estate in 2026?, de Apollo Global Management, los diferenciales de las tasas de capitalización (cap rates) se han normalizado, reflejando un mercado ya reajustado y que ya no cotiza a valoraciones máximas². Esto significa que las valoraciones actuales están más alineadas con los promedios históricos, ofreciendo un perfil de riesgo-retorno más equilibrado.
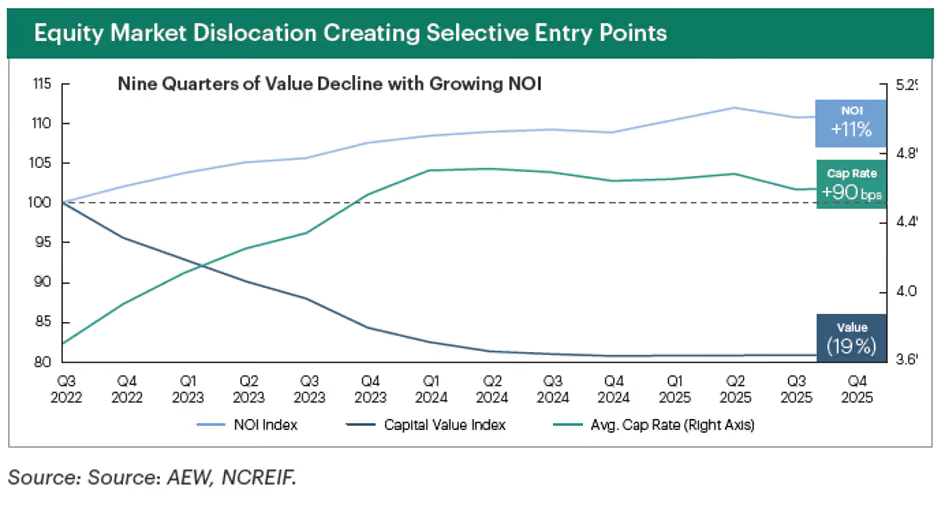
A diferencia de ciclos pasados, el ajuste actual no fue provocado por un exceso de apalancamiento, sino por un choque de tipos de interés. Mientras los precios se corregían, los fundamentos operativos (NOI) de los activos estadounidenses crecieron cerca de un 11% a lo largo de nueve trimestres, mostrando una resiliencia poco común³. El rendimiento operativo neto de los inmuebles creció en Estados Unidos mientras los valores de capital se ajustaban a las tasas de interés más altas, lo que sugiere que la corrección fue impulsada principalmente por el coste del dinero, y no por un deterioro de los fundamentos de los activos en sí.
Un factor determinante es la desaceleración significativa de la oferta de nuevas construcciones, sumada al aumento en los costes de materiales y mano de obra. Este escenario de escasez revaloriza los activos existentes y ofrece una protección natural mediante el “coste de reposición”. Para el inversor de crédito, esta dinámica es fundamental, ya que fortalece la garantía real de las operaciones: resulta económicamente inviable replicar el activo al precio de mercado actual, creando un “suelo” de valor que protege el capital prestado contra desvalorizaciones pronunciadas.
En este sentido, los fondos de crédito privado inmobiliario en EE. UU. actúan como prestamistas, facilitando capital para el desarrollo o la adquisición de activos, con el propio inmueble sirviendo como garantía. Las operaciones están cuidadosamente estructuradas, con intereses y plazos definidos. La protección del capital es inherente, a menudo con una garantía real que supera significativamente el valor financiado, creando un margen de seguridad robusto para el inversor.
Históricamente, esta clase de activos ha demostrado una gran resiliencia. Las estrategias de crédito privado inmobiliario en Estados Unidos, cuando están bien gestionadas, tienen la capacidad de entregar retornos consistentes y de baja volatilidad en dólares, incluso en periodos de incertidumbre global. Es una modalidad que no pretende ser la más rápida en mercados alcistas, pero ofrece estabilidad y seguridad cuando predomina la incertidumbre, actuando como un “neumático de lluvia de alto rendimiento” para el patrimonio.
Para el inversor brasileño, el acceso a esta estrategia es cada vez más sencillo, con diversas opciones que incluyen mecanismos de cobertura cambiaria para quienes tienen liquidez en moneda local, o acceso directo para quienes ya poseen dólares, simplificando el proceso de diversificación internacional.
En un mundo de incertidumbres crecientes, la resiliencia del mercado inmobiliario estadounidense, sumada a una tesis de crédito privado con protección de capital, ofrece una capa adicional e inteligente de diversificación para la cartera. No se trata solo de invertir en dólares; es invertir en seguridad, previsibilidad y tranquilidad.
¹Ejercicio ilustrativo de J.P. Morgan Asset Management.
²Apollo Global Management, “Why Real Estate in 2026?”, mar. 2026. Las estimaciones y proyecciones citadas reflejan la visión del autor del informe y están sujetas a cambios.
³Datos de AEW y NCREIF, citados en el informe "Why Real Estate in 2026?" de Apollo Global Management (mar. 2026). Se refiere al crecimiento del índice de NOI a lo largo de nueve trimestres.
AVISO LEGAL
Este contenido tiene carácter exclusivamente informativo y educativo, y no constituye una oferta, recomendación o solicitud de inversión, ni tampoco un análisis o asesoramiento financiero, jurídico o tributario. Las opiniones expresadas reflejan la visión del autor en la fecha de publicación y están sujetas a cambios. La rentabilidad pasada no representa una garantía de resultados futuros. Toda inversión conlleva riesgos, incluida la posibilidad de pérdida del capital invertido. Los datos de terceros se presentan de buena fe y es posible que no hayan sido verificados de forma independiente. Antes de invertir, consulte a profesionales cualificados y evalúe la adecuación a su perfil y objetivos.
