

Infraestructura esencial con un foso energético: por qué los centros de datos son una oportunidad plurianual
Diferentes motores, el mismo objetivo
Cada sector del mercado inmobiliario comercial tiene su propio motor. La demanda de inmuebles multifamiliares está impulsada por la formación de hogares y la crónica escasez de vivienda en Estados Unidos. La demanda de locales comerciales depende del consumo y de cómo evolucionan los hábitos de compra entre generaciones. La demanda industrial sigue a las cadenas de suministro, el comercio electrónico y la gestión de inventarios. La demanda de oficinas refleja las decisiones corporativas sobre colaboración, productividad y trabajo remoto.
Los centros de datos son diferentes. Su crecimiento no está ligado a la demografía familiar, la confianza del consumidor o las estrategias corporativas de lugar de trabajo. En cambio, está impulsado por la expansión exponencial de las cargas de trabajo digitales: migración a la nube, inteligencia artificial y adopción de TI empresarial. Estas no son tendencias que se detienen cuando el PIB se desacelera. Son cambios estructurales en la forma en que operan las economías y las sociedades. Eso es lo que diferencia a los centros de datos. Mientras otros tipos de propiedades suben y bajan con el ciclo, los centros de datos surfean la ola de la transformación tecnológica, una fuerza que se intensifica cada año.
Escasez que fortalece
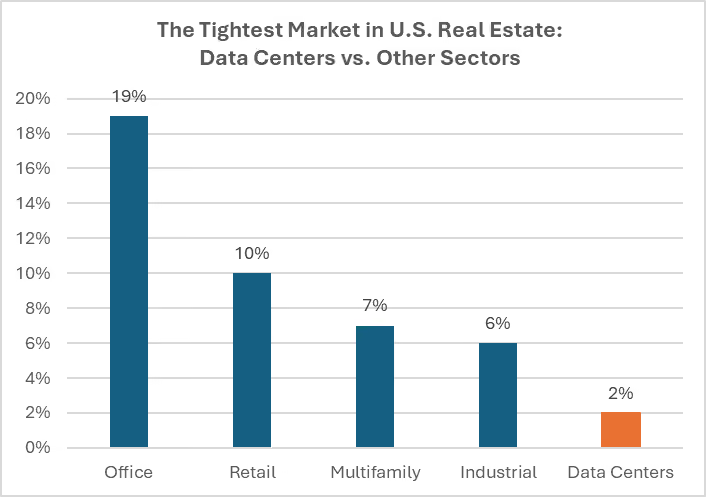
La escasez está en el centro de la cuestión. En todo Estados Unidos, las tasas de vacancia para centros de datos rondan entre el uno y el dos por ciento, niveles impensables en la mayoría de las otras clases de activos. En el norte de Virginia, el mayor centro de datos del mundo, esa tasa llegó al 0,8%. Las tasas de utilización se mantienen por encima del 90%. En la mayoría de los tipos de propiedad, una tasa de vacancia tan ajustada señalaría sobrecalentamiento o desequilibrio. En los centros de datos, refleja otra cosa: capacidad que ya está comprometida, con una demanda que sigue acelerándose.
Esta demanda no es opcional. Las cargas de trabajo que se ejecutan dentro de estas instalaciones son de misión crítica. ¹Los hiperescaladores dependen de ellas para ofrecer servicios en la nube en todo el mundo. Las empresas las utilizan para almacenamiento seguro, recuperación ante desastres y aplicaciones de IA. Los gobiernos las usan para operar todo, desde servicios al ciudadano hasta programas de defensa. Estos inquilinos no pueden posponer, reubicar o reducir su uso de la misma manera que un minorista podría cerrar tiendas o un inquilino de oficinas podría reducir su espacio. En los centros de datos, la demanda es estructural y no discrecional.
El cuello de botella energético
Si la escasez define la historia, la energía es lo que la consolida. La restricción en el desarrollo de centros de datos ya no es simplemente la tierra o el capital: es la electricidad.
La construcción de una instalación moderna requiere de siete a doce millones de dólares por megavatio de carga de TI. Sin embargo, el mayor desafío no es el costo, sino la capacidad de conectar esa instalación a la red eléctrica. En el norte de Virginia, el tiempo de espera para obtener nueva energía puede extenderse de tres a siete años. En Dublín, los reguladores impusieron una moratoria de facto sobre nuevas conexiones. Singapur limitó las asignaciones de forma tan rígida que solo quedan unos pocos megavatios disponibles en el mercado.
Esto crea lo que solo puede describirse como un foso energético. Los propietarios con terrenos ya conectados a subestaciones ocupan una posición envidiable. Pueden alquilar espacio con años de antelación, a precios más altos y con un riesgo de competencia limitado. A diferencia de otros tipos de propiedades, donde la nueva oferta puede inundar los mercados rápidamente, la capacidad de los centros de datos está restringida por la física y la regulación. A medida que las cargas de trabajo de IA se intensifican, este foso no se está reduciendo, sino ampliando.
Flujos de caja visibles
La escasez y la necesidad se traducen directamente en visibilidad de ingresos. Los inquilinos en este sector firman contratos excepcionalmente largos, normalmente de diez a veinte años, comprometiéndose a menudo con capacidad que aún no se ha entregado. En muchos mercados, los proyectos actualmente en construcción ya están prealquilados hasta 2027. Este nivel de reserva anticipada es prácticamente inigualable en el mercado inmobiliario.
Otros sectores ofrecen estabilidad, pero sus motores de demanda son más cíclicos. Los alquileres multifamiliares pueden estancarse cuando la oferta local se equilibra. Los contratos de venta minorista pueden renegociarse o rescindirse cuando cambia el comportamiento del consumidor. Los alquileres industriales fluctúan con los volúmenes del comercio global. Los contratos de centros de datos, por el contrario, proporcionan flujos de ingresos previsibles y de alta calidad crediticia para los próximos años. Para los inversores, combinan la estabilidad de la infraestructura con el crecimiento de la adopción tecnológica, una combinación poco común en cualquier clase de activo.
Diferentes motores de demanda
El contraste con otros sectores se entiende mejor no en términos de ganadores y perdedores, sino en términos de motores de demanda. Los inmuebles multifamiliares prosperan gracias a la demografía y a la escasez de viviendas asequibles. El sector minorista se adapta a las preferencias del consumidor, con ubicaciones privilegiadas que emergen como destinos centrados en la experiencia. El sector industrial se beneficia del comercio electrónico, la relocalización de la producción y la necesidad de redes logísticas modernas. El sector de oficinas refleja estrategias de trabajo en constante cambio, con algunas empresas reduciendo espacio y otras reconfigurándolo para nuevos modelos de colaboración.
Los centros de datos, sin embargo, están impulsados por la transformación digital, una tendencia global y acumulativa. Toda empresa está migrando cargas de trabajo a la nube. Toda ¹hyperscaler está escalando su capacidad para la IA. Todos los gobiernos están digitalizando los servicios al ciudadano y la infraestructura crítica. A diferencia de otros motores, este no es cíclico. Es acumulativo. Cada nueva carga de trabajo se basa en la anterior, creando una demanda que se intensifica año tras año. Esto es lo que confiere al sector tanto resiliencia en las recesiones como crecimiento en las expansiones.
El largo periodo de crecimiento
El elemento más importante para los inversores es que esta no es una historia de un solo año. Las ¹hyperscalers, por sí solas, están en camino de aumentar sus gastos de capital de aproximadamente 350 000 millones de dólares en 2025 a más de 500 000 millones de dólares anuales para 2030. Para finales de la década, casi el setenta por ciento de la demanda global de centros de datos estará vinculada a las cargas de trabajo de IA.
Esta trayectoria deja claro que el ciclo de construcción actual no es un pico. Es una baseLas grúas que se levantan ahora están entregando capacidad prealquilada que será absorbida por completo mucho antes de que se enciendan las luces. La demanda adicional ya se está gestando con años de antelación. Pocos sectores en el mercado inmobiliario comercial pueden reclamar tal visibilidad, que se extiende no solo a trimestres vista, sino a toda una década.
Las herramientas e instrumentos
Para los inversores públicos, el acceso a esta temática se realiza a través de un conjunto concentrado de REITs. Digital Realty (DLR) es una empresa global consolidada, con uno de los mayores bancos de terrenos energizados y la capacidad de entregar campus de varios gigavatios en los mercados más restringidos. Equinix (EQIX) es la plataforma de interconexión dominante, donde el efecto de red de los inquilinos colocalizados crea fidelidad y resiliencia. Iron Mountain (IRM), conocida desde hace mucho tiempo por el almacenamiento de documentos, ha construido un negocio creciente de centros de datos que diversifica los flujos de caja y expande el crecimiento. American Tower (AMT), a través de su filial CoreSite, ofrece un enfoque híbrido que conecta torres y centros de datos, reflejando la convergencia de la infraestructura digital.
Cada una de estas empresas está posicionada de forma diferente, pero todas comparten la misma fortaleza subyacente: acceso a capacidad escasa y energizada en mercados donde el crecimiento de la demanda está garantizado por años.
Barreras que protegen
Ningún sector está exento de riesgos. Los retrasos en el suministro eléctrico, el escrutinio regulatorio y la intensidad de capital son factores reales en los centros de datos. Sin embargo, estos riesgos también sirven para proteger a las empresas establecidas. Los retrasos limitan la nueva oferta, reforzando la ventaja de aquellos que ya están conectados. La regulación eleva las barreras de entrada, favoreciendo a los actores establecidos con relaciones sólidas y escala. Los requisitos de capital restringen la competencia a aquellos con acceso a mercados profundos y líquidos. De esta forma, los mismos desafíos que podrían verse como riesgos se convierten en refuerzos del foso defensivo.
Esencial y duradero
Cada sector inmobiliario tiene su propia historia. El multifamiliar sigue a la demografía. El comercio minorista sigue al consumidor. El industrial sigue a las cadenas de suministro. Las oficinas siguen a la estrategia de lugar de trabajo. Los centros de datos siguen a la adopción de la tecnología. Esta historia no es cíclica, es estructural. Es una historia de escasez y necesidad, de contratos a largo plazo y flujos de caja visibles, de una demanda que se intensifica independientemente del escenario económico.
Para los inversores, los centros de datos son infraestructura esencial con un foso energético. Ofrecen resiliencia hoy y crecimiento mañana. Son uno de los pocos tipos de propiedad donde la escasez y la necesidad se alinean para crear no solo estabilidad, sino una oportunidad plurianual que aún se encuentra en sus etapas iniciales.
¹Hyperscalers: Grandes proveedores de servicios en la nube (como AWS, Microsoft Azure, Google Cloud, Meta) que operan a escala masiva y con alta elasticidad.
inVista Real Estate Insights es una serie quincenal de inVista Real Estate que, a partir de análisis profundos e inteligencia de mercado global, ofrece perspectivas y reflexiones estratégicas sobre el futuro del sector inmobiliario. Liderada por gestores con 25 años de experiencia y un historial probado en más de 23 países, nuestra newsletter está dedicada a inversores que buscan seguridad y rentabilidad, ayudando a construir el futuro del mercado inmobiliario, ladrillo a ladrillo.
