

La pregunta de los 7 billones de dólares: ¿Quién construirá la columna vertebral de la IA?
A estas alturas, las cifras son familiares. Las ¹hyperscalers están en camino de gastar más de 350.000 millones de dólares solo en 2025 en infraestructura relacionada con la IA. McKinsey proyecta que, para 2030, se necesitarán casi 7 billones de dólares en inversión acumulada para soportar la capacidad global de los centros de datos, con casi el 70% de ese valor directamente vinculado a las cargas de trabajo de IA.
La construcción es irreversible. El verdadero debate es sobre quién la financiará, y qué vehículos pueden utilizar los inversores para participar.
El balance de las ¹hyperscalers: profundo, pero no infinito
En el centro de esta historia están las propias ¹hyperscalers : Microsoft, Amazon, Google, Meta. Poseen los balances necesarios para liderar y ya están gastando a niveles sin precedentes.
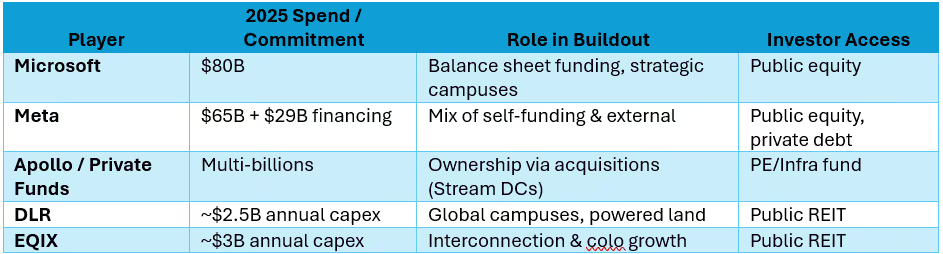
- Microsoft: 80.000 millones de dólares en Capex (gastos de capital) para el AF25, gran parte destinados a centros de datos preparados para IA.
- Meta: 65.000 millones de dólares en Capex para infraestructura de IA en 2025, más 29.000 millones de dólares en financiación de terceros para campus en Luisiana.
- Amazon y Google: juntos, esperan gastar bastante más de 150.000 millones de dólares en 2025.
Sin embargo, incluso para empresas de esta escala, existen límites. Los flujos de caja de las ¹hyperscalers son sustanciales, pero la infraestructura de IA es tan intensiva en capital que ya está impulsando nuevas estrategias de financiación. La dependencia de Meta de PIMCO y Blue Owl para obtener miles de millones en capital externo subraya que incluso los gigantes están buscando socios.
Capital privado: fondos de PE, fondos de infraestructura, fondos soberanos
Más allá de los ¹hyperscalers, la siguiente capa es el capital privado. Los fondos de private equity (PE), los fondos de infraestructura y los fondos soberanos ven los centros de datos como una historia de crecimiento a largo plazo y con protección contra la inflación.
- Apollo adquirió recientemente Stream Data Centers en una apuesta multimillonaria en infraestructura de IA.
- Los fondos soberanos de Oriente Medio y Asia han realizado compromisos directos con desarrollos de hiperescala, a menudo en joint ventures.
- Gestores de infraestructura como Brookfield y Blackstone están añadiendo centros de datos a carteras diversificadas, junto con energías renovables y transporte.
Este capital es paciente y profundo, pero conlleva opacidad. Las valoraciones son privadas, la visibilidad del flujo de caja es limitada y los derechos de gobernanza están concentrados. Para los inversores institucionales, el acceso directo a menudo requiere estructuras de coinversión o compromisos con fondos privados, con iliquidez y comisiones elevadas.
REITs: La puerta de entrada al mercado público
Aquí es donde entran en juego los REITs (Real Estate Investment Trusts). Es posible que Digital Realty (DLR) y Equinix (EQIX) no puedan financiar 7 billones de dólares por sí solas, pero representan el punto de entrada más transparente y líquido para los inversores públicos.
- Digital Realty: una de las mayores reservas de terrenos con energía a nivel mundial, con capacidad para entregar campus de múltiples gigavatios.
- Equinix: la plataforma de interconexión dominante, con clientes empresariales fieles y alcance global.
- Iron Mountain (IRM): diversificando los flujos de caja del almacenamiento físico al digital.
- American Tower (AMT): aprovechando su filial CoreSite para conectar torres, fibra y centros de datos.
A diferencia de los players privados, los REIT publican estados financieros, cotizan diariamente y pagan dividendos. Para las instituciones que buscan equilibrar las necesidades de liquidez con la exposición al crecimiento temático, esta combinación resulta atractiva.
La estructura de capital en la práctica
El modelo emergente para la infraestructura de IA es una estructura de capital híbrida:
- Hyperscalers: financian y poseen ubicaciones estratégicas, pero cada vez más se asocian para compartir el riesgo de capital.
- Fondos privados: aportan capital paciente y fuera del mercado, a menudo mediante estructuras a medida.
- REIT públicos: proporcionan el vehículo escalable y transparente para inversores institucionales y de alto patrimonio (HNW).
Cada uno aporta algo diferente. Las ¹hyperscalers aportan inquilinos y demanda. El capital privado aporta flexibilidad y profundidad. Los REIT aportan transparencia y liquidez. Juntos, crean el motor de financiación combinado necesario para cubrir una factura de 7 billones de dólares.
La estructura de capital de los centros de datos en 2025
Implicaciones para el inversor
Para los inversores, la cuestión principal no es si se construirá la infraestructura de IA, sino cómo obtener exposición. Las rutas más accesibles son a través de los REIT públicos, donde la transparencia, la liquidez y el rendimiento de los dividendos proporcionan un punto de entrada diferenciado. Los fondos privados capturarán retornos excedentes en negocios de nicho, pero el acceso seguirá siendo limitado. Las propias ¹hyperscalers seguirán dominando el panorama, pero sus valoraciones bursátiles están impulsadas por mucho más que solo centros de datos.
Para instituciones y family offices, los REIT siguen siendo la manera más clara y escalable de participar en el auge de la infraestructura de IA.
Conclusión
El auge de la IA es real y la construcción de centros de datos es irreversible. Pero el rompecabezas de la financiación es tan importante como la tecnología. Para los inversores, entender la estructura de capital es fundamental. Las grandes empresas tecnológicas liderarán, el capital privado apoyará, pero los REIT públicos siguen siendo la puerta de entrada más práctica para instituciones e inversores de alto patrimonio que desean participar en esta construcción de infraestructura generacional.
Póngase en contacto con nosotros para analizar oportunidades en REITs públicos.
¹Hyperscalers: Grandes proveedores de servicios en la nube (como AWS, Microsoft Azure, Google Cloud, Meta) que operan a escala masiva y con alta elasticidad.
inVista Real Estate Insights es una serie quincenal de inVista Real Estate que, a partir de análisis profundos e inteligencia de mercado global, ofrece perspectivas y reflexiones estratégicas sobre el futuro del sector inmobiliario. Liderada por gestores con 25 años de experiencia y un historial probado en más de 23 países, nuestro boletín está dedicado a inversores que buscan seguridad y rentabilidad, ayudando a construir el futuro del mercado inmobiliario, ladrillo a ladrillo.
