


Selic alta não protege sozinha: o que o estudo da FGV diz sobre levar parte do patrimônio para o exterior
A pergunta que o estudo responde
Com a Selic num patamar elevado, a intuição dominante entre investidores brasileiros é confortável: se o CDI paga bem, por que sair do real? O estudo "Ir para o exterior é fundamental: por que a Selic alta não protege totalmente o patrimônio brasileiro", dos professores Claudia Yoshinaga, Francisco de Castro Junior, Ricardo Rochman e William Eid Junior, do Centro de Estudos em Finanças da FGV (FGVcef), publicado em setembro de 2026, ataca essa intuição com uma tese direta: o juro alto remunera o risco do país, não o elimina. Quem permanece com todo o patrimônio em reais por causa da remuneração nominal está, na prática, concentrado nesse risco[1][2].
Este artigo organiza o que o estudo mostra em números verificáveis, o que ele não diz, e que perguntas valem a pena levar à mesa de quem decide.
O teste dos R$ 100: a mesma aplicação, três réguas
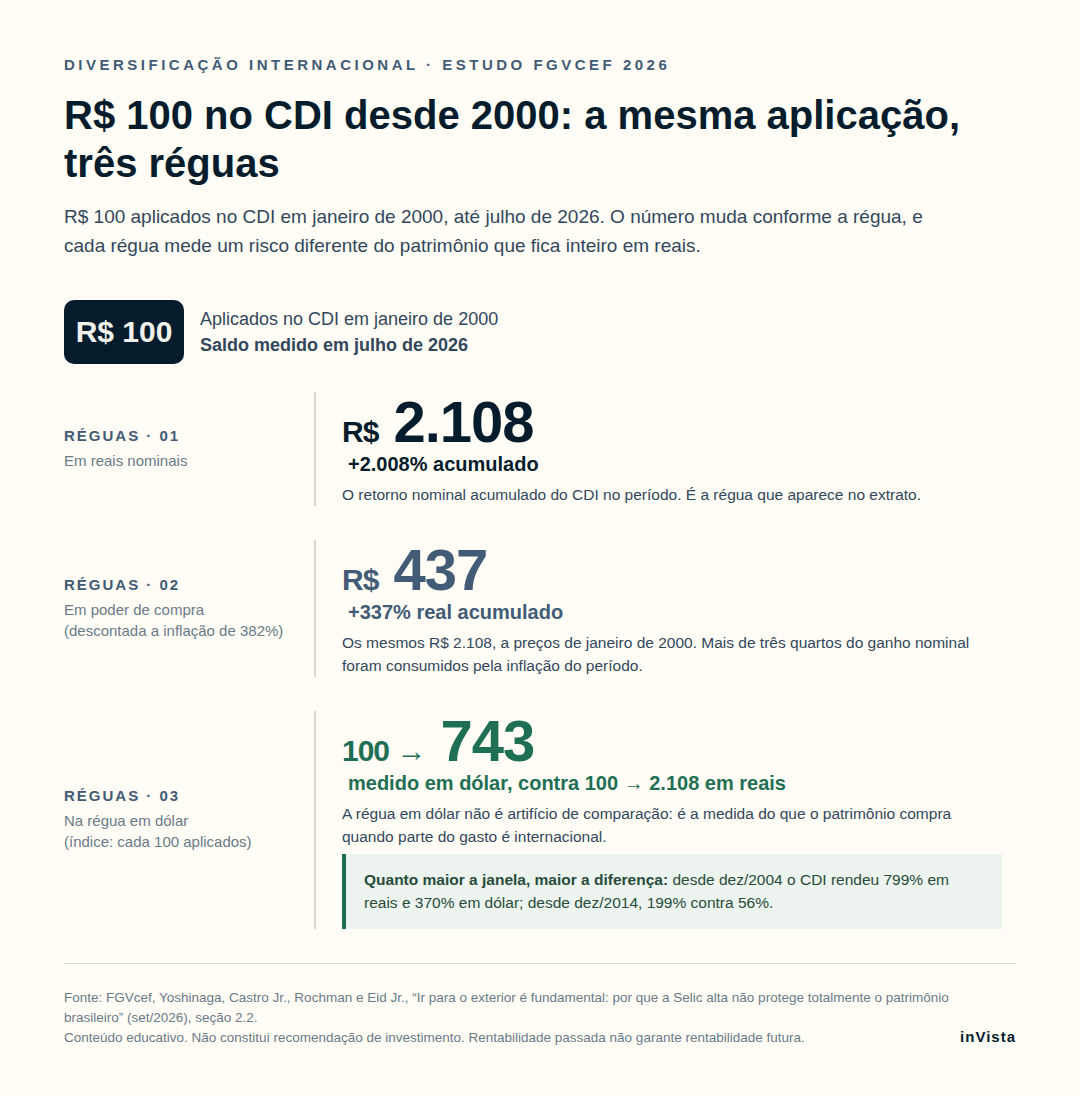
O experimento central do estudo é simples de enunciar. R$ 100 aplicados no CDI em janeiro de 2000, no início do regime de câmbio flutuante e de metas de inflação em que ainda vivemos, até julho de 2026:
- Em reais nominais: o retorno acumulado de 2.008% eleva o saldo a aproximadamente R$ 2.108.
- Em poder de compra: a inflação do período foi de 382%. Os preços multiplicaram por quase cinco. Descontada a inflação, o saldo final equivale a cerca de R$ 437 a preços de janeiro de 2000, um retorno real acumulado de aproximadamente 337%. Mais de três quartos do ganho nominal foram consumidos pela inflação.
- Na régua em dólar: a mesma aplicação, medida em dólar, rendeu cerca de 643% no período (cada 100 viraram 743), contra 2.008% em reais.
O alongamento das janelas mostra o mesmo movimento. Desde dezembro de 2004, o CDI rendeu 799% em reais e 370% em dólar; desde dezembro de 2014, 199% contra 56%. A régua em dólar, observam os autores, mede o que o patrimônio compra quando parte do gasto é internacional (educação, viagem, bem durável, o preço de qualquer coisa cotada fora).
O que as crises mostram: a diferença não é a queda, é a volta
O estudo compara a queda máxima, em termos reais, e o tempo de recuperação da bolsa brasileira e da americana em cinco episódios de estresse:
| Episódio | Bolsa brasileira | Recuperou em | Bolsa americana | Recuperou em |
|---|---|---|---|---|
| Eleição de 2002 | −41,3% | 13 meses | −13,9% | 3 meses |
| Crise financeira de 2008 | −50,9% | não voltou | −36,7% | 50 meses |
| Recessão e impeachment, 2015 | −42,5% | 23 meses | sem queda | não se aplica |
| Pandemia, 2020 | −37,2% | 14 meses | −3,5% | 2 meses |
| Aperto monetário, 2022 | −30,6% | 43 meses | −22,3% | 22 meses |
O que separa os dois mercados, destacam os autores, é a capacidade de recuperação, mais do que a profundidade das quedas. A bolsa americana recuperou de todos os episódios, inclusive de 2008; a brasileira não recuperou justamente do choque de origem externa: dezoito anos depois, segue 13% abaixo do patamar real de maio de 2008. E o ativo percebido como sem risco também perde: a aplicação pós-fixada brasileira perdeu 9,2% de poder de compra entre julho de 2020 e abril de 2022, sem calote e sem oscilação de preço; a inflação apenas correu acima do juro por vinte e um meses seguidos.
A renda que cai sem nenhum calote
O terceiro furo na noção de segurança é o risco de reinvestimento. O CDI acumulado em doze meses variou, desde 2000, de 24,2% ao ano a 2,1% ao ano. O exemplo do estudo torna o mecanismo concreto: R$ 2 milhões aplicados com o CDI a 14% geram cerca de R$ 280 mil brutos por ano; se o CDI cai para 10%, a mesma aplicação passa a gerar R$ 200 mil, uma redução de 28,6% na renda, sem inadimplência e sem perda nominal do principal. A conclusão prática dos autores: aplicações atreladas ao CDI são úteis para a gestão de liquidez e podem integrar uma carteira de longo prazo, mas não garantem, isoladamente, renda estável por muitos anos. Entre dezembro de 2019 e julho de 2021, o CDI permaneceu abaixo de 5% ao ano.
O que muda conforme a janela de início
O estudo tem a virtude rara de mostrar o que derrubaria a própria manchete. Refazendo a comparação central contra o crédito americano de maior risco e mudando apenas o ano de início, a vantagem da renda fixa brasileira oscila de +2,4 pontos ao ano (começando em 2003) a −3,9 pontos ao ano (começando em 2012). Por subperíodo, o retorno real da renda fixa pós-fixada brasileira passou de 19,9% ao ano em 1995 a 1999 para 3,8% em 2010 a 2019 e 3,9% em 2020 a 2026.
Os autores não concluem que o CDI sempre perde. Para eles, o resultado depende do horizonte, e ninguém escolhe a janela em que vai viver. Reportar apenas a taxa composta de trinta anos projeta um parâmetro de um regime monetário específico como se valesse para qualquer regime. É por isso que a pergunta certa deixa de ser "qual ativo venceu no passado?" e passa a ser "como se constrói a posição ao longo do tempo, e a que custo?".
Três produtos não são três riscos
O estudo dedica uma seção a um mal-entendido corriqueiro: a carteira diversificada que não diversifica nada. Uma carteira pode reunir muitos produtos e permanecer concentrada nos mesmos fatores de risco: três aplicações diferentes não são três riscos independentes, podem ser três formas de exposição à mesma economia, ao mesmo ambiente fiscal e à mesma moeda[1][2]. Para reduzir essa origem comum, é preciso incorporar ativos cujos resultados dependam de outras economias, moedas e emissores.
E há um ponto contraintuitivo para quem apenas "migra" a carteira: mudar de ambiente exige mudar o critério de composição, não apenas o endereço dos ativos. O investidor brasileiro que leva a carteira para o exterior sem revisar a composição tende a replicar lá fora uma alocação concentrada em renda fixa que, naquele ambiente de juro mais baixo, não entrega o mesmo papel.
O que o estudo não diz
Os limites do estudo e desta leitura:
- Não é recomendação de produto. O estudo argumenta pela internacionalização de parte do patrimônio; não dimensiona quanto, não recomenda veículos e não promete resultado. A decisão de alocação é individual e depende de objetivos, horizonte, tributação e acesso.
- O juro alto é um fato, e é remuneração real. O retorno real da renda fixa brasileira foi positivo em todos os subperíodos da Tabela 5.4 do estudo, incluindo 3,9% ao ano em 2020 a 2026. O argumento é de concentração de risco, não de inutilidade do CDI.
- Câmbio pode reverter, ou não. O estudo analisa o câmbio real em quatro dos cinco episódios da tabela acima (2002, 2008, 2015 e 2020). Em dois deles, o câmbio real voltou ao patamar anterior; nos outros dois, a desvalorização ficou. Quem comprar dólar no auge de uma crise pode perder dinheiro se o câmbio reverter; o próprio estudo adverte que esperar o câmbio favorável para internacionalizar é adiar indefinidamente a proteção.
- Internacionalizar tem custos e regras próprias. O estudo mapeia o que a internacionalização resolve e o que não resolve em matéria de risco regulatório e tributário: impostos, declarações, custos de estrutura e acesso qualificado fazem parte da conta.
- A opinião é dos autores. Como o próprio portal da FGV registra, manifestações de integrantes da Fundação representam as opiniões dos autores, não posição institucional[1].
Perguntas para levar à mesa
- Que fração do meu padrão de vida depende de bens e serviços cotados em moeda estrangeira? É a régua que dimensiona a exposição que já existe, antes de qualquer decisão.
- Se o CDI cair pela metade amanhã, minha renda aguenta, e por quanto tempo? O risco de reinvestimento não aparece no extrato enquanto a taxa não muda.
- Minha carteira tem três produtos ou três fontes independentes de risco? A resposta está nos fatores por trás dos ativos, não na quantidade de linhas.
- Estou internacionalizando por disciplina ou por aposta no câmbio? O estudo é explícito: proteção se constrói com constância, não com escolha de momento.
- A que custo? Tributação, estrutura, liquidez e acesso: o que a internacionalização cobra para entregar o que promete.
Conclusão
A força do estudo da FGV, que repercutiu na imprensa[3], está em trocar uma pergunta viciada por uma pergunta útil. "CDI ou exterior?" presume que a escolha é entre rendimento e proteção. Os dados mostram outra coisa: o rendimento nominal alto é, em parte, o preço do risco concentrado em uma economia e uma moeda, e a proteção se constrói com disciplina de diversificação real, não com a espera de um câmbio melhor. Internacionalizar parte do patrimônio, concluem os autores, não é gesto contra o país; é o reconhecimento de que nenhum patrimônio deveria depender inteiramente de uma única economia. Isso vale para qualquer economia: o que muda é o grau[1][2].
Se a internacionalização do patrimônio entrou na sua pauta, o caminho é conversar sobre como fazer e a que custo. A inVista trabalha essa discussão com famílias e investidores, inclusive por meio de fundos com exposição a ativos internacionais.
Disclaimer
Este conteúdo tem finalidade exclusivamente informativa e educativa e não constitui oferta, solicitação, recomendação ou assessoria de investimento. Rentabilidade obtida no passado não garante rentabilidade futura. Dados históricos citados referem-se ao estudo da FGV indicado nas fontes, em suas janelas de análise. Antes de qualquer decisão, avalie seus objetivos, horizonte e perfil de risco e busque orientação de profissional habilitado.
Fontes
[1] FGV, Notícia institucional "Estudo indica que investimentos não devem depender de uma única economia" (21/09/2026): https://portal.fgv.br/noticias/estudo-indica-que-investimentos-nao-devem-depender-de-uma-unica-economia
[2] FGV, Estudo completo "Ir para o exterior é fundamental: por que a Selic alta não protege totalmente o patrimônio brasileiro" (Yoshinaga, Castro Jr., Rochman e Eid Jr., FGVcef, setembro de 2026, 66 páginas): https://portal.fgv.br/sites/default/files/uploads/estudo_investimentos_no_exterior_v20260909-1.pdf. Números citados: seções 1.1, 2.2, 2.3, 3, 3.2, 4.3, 5.3, 5.4 e 5.5 e Tabelas 1.1, 5.2, 5.4 e 5.5.
[3] TrendsCE, "Estudo da FGV destaca importância de diversificar patrimônio no exterior" (23/09/2026): https://www.trendsce.com.br/2026/09/23/estudo-fgv-investir-no-exterior-protecao-patrimonio/
