


Investir em imóveis nos EUA: 4 critérios antes de sair do real
Antes de investir em imóveis nos Estados Unidos, vale olhar quatro critérios: a moeda (quanto o seu dinheiro rende quando medido em dólar), o ativo (quanto o imóvel americano paga de renda hoje), a contraparte (quem paga o aluguel ou a dívida) e a estrutura (como o resultado se compara ao que você já tem no Brasil). O investimento só faz sentido quando os quatro apontam na mesma direção, e os dados de 2026 mostram por que cada um merece atenção.
Dados atualizados até 13 de novembro de 2026.
| Critério | Pergunta que ele responde | O que os dados de 2026 mostram |
|---|---|---|
| Moeda | Quanto o meu dinheiro rende medido em dólar? | Desde 2015, o CDI rendeu 210% em reais e 49% em dólar |
| Ativo | O imóvel americano está caro ou barato? | Cap rate de net lease em 6,92%, o maior em mais de uma década |
| Contraparte | Quem paga o aluguel ou a dívida? | Bancos mais rigorosos e credores alternativos com 48% dos novos empréstimos |
| Estrutura | Como o resultado se compara ao que já tenho no Brasil? | CDI a 13,65% ao ano, Selic em 13,75% e câmbio volátil |
Quanto o CDI rendeu em dólar desde 2015?
Entre 2 de janeiro de 2015 e 12 de novembro de 2026, o CDI acumulou 210% em reais. Medido em dólar, com conversão diária pela PTAX, o mesmo investimento rendeu 49%[1]. O J.P. Morgan Asset Management mostra o mesmo fenômeno numa janela mais longa: nos 20 anos encerrados em dezembro de 2025, o CDI rendeu 598% em reais e 160% em dólar[2].
Na janela de 2015 a 2026, a distância entre as duas medidas chega a 161 pontos percentuais. Ela vem da desvalorização do real, que perdeu 52% do seu valor frente ao dólar no período. Em cinco dos doze anos da janela (2015, 2018, 2020, 2021 e 2024), o CDI teve resultado negativo quando medido em dólar[1].
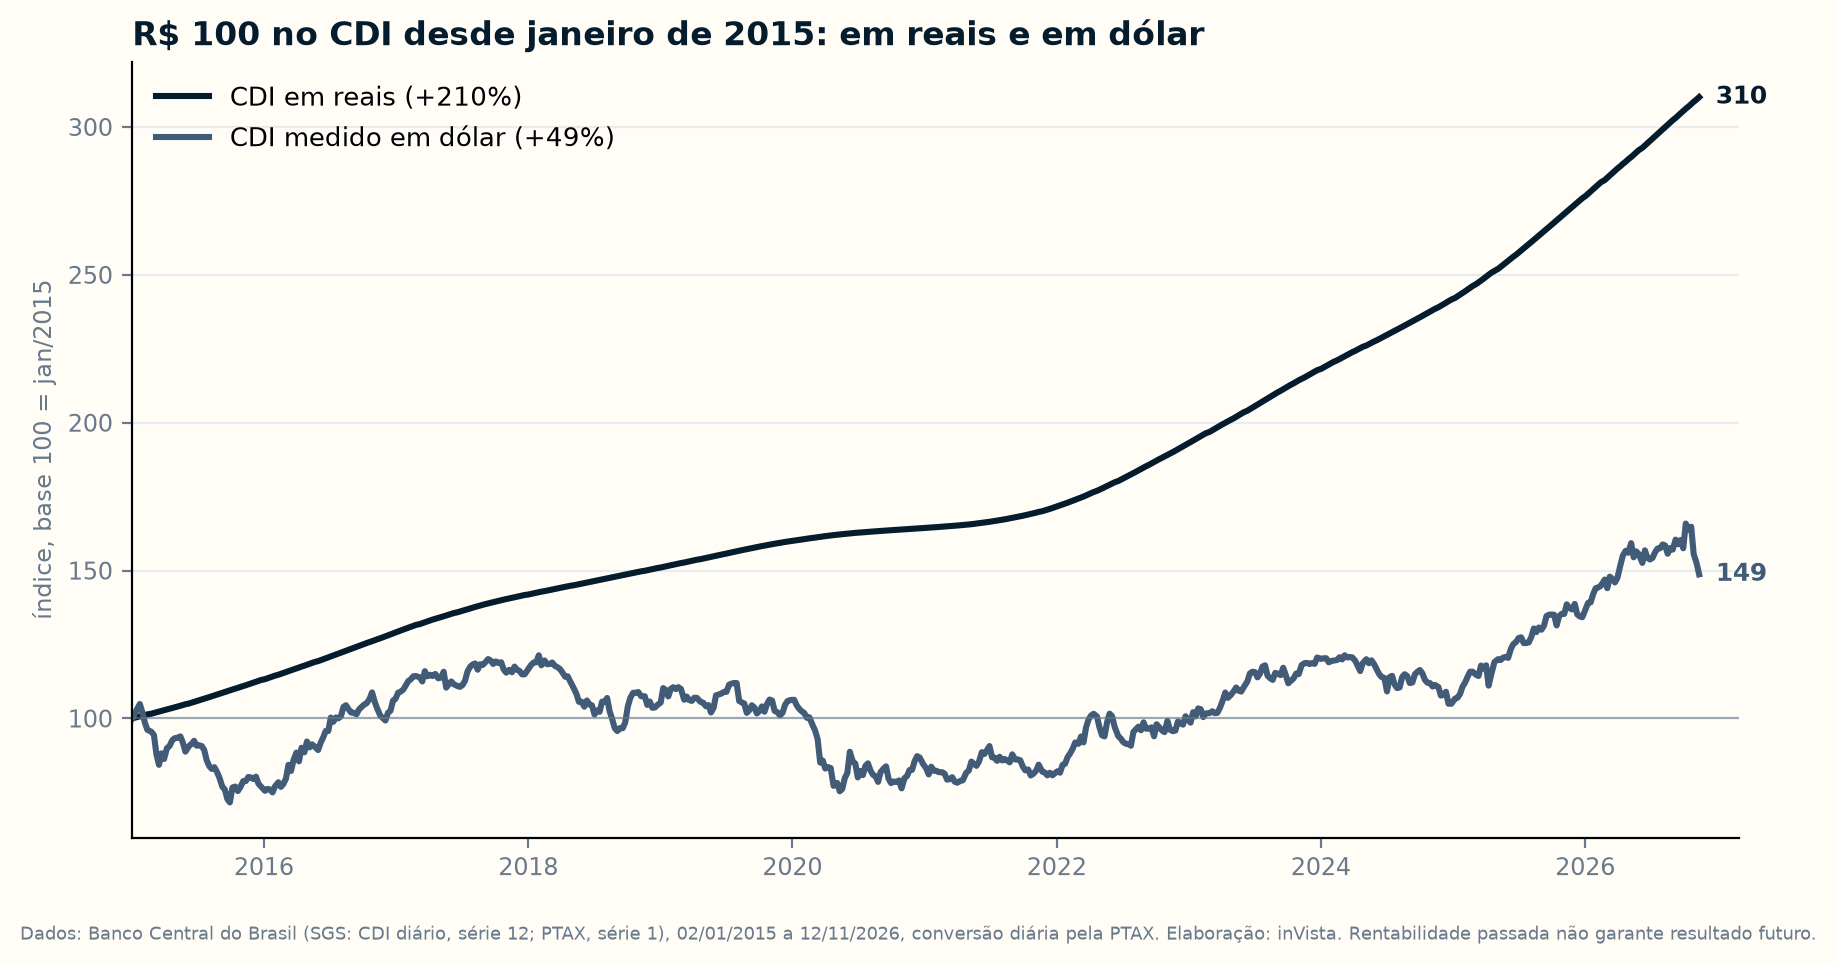
Na prática: R$ 100 aplicados no CDI em janeiro de 2015 viraram cerca de R$ 310. Para quem mede o patrimônio em dólar, porém, o mesmo dinheiro cresceu só 49%, porque o real perdeu mais da metade do seu valor frente à moeda americana no período.
Olhar para esse número não significa apostar que o dólar vai subir. Significa reconhecer que um patrimônio inteiro em reais fica exposto a uma única moeda, e que essa moeda perdeu valor de forma recorrente na última década.
Por que os juros nos EUA mudaram o preço dos imóveis americanos?
Em 16 de setembro de 2026, o Federal Reserve subiu os juros em 0,25 ponto percentual, para a faixa de 3,75% a 4,00% ao ano[3]. Nas projeções divulgadas no mesmo dia, a mediana dos dirigentes do Fed apontava juros de 4,1% no fim de 2026, o que sinaliza mais uma alta ainda este ano[4]. Na reunião de outubro, o Fed manteve a taxa[5]. O Treasury de 10 anos fechou setembro em 5,29% ao ano e estava em 5,15% em 13 de novembro[6].
Na prática: o Treasury de 10 anos é o título do governo americano e serve de régua para todos os investimentos em dólar. Quando ele paga perto de 5% ao ano, quem compra um imóvel exige um retorno maior para aceitar o risco extra e, por isso, paga menos pelo mesmo aluguel.
Esse movimento já aparece no preço dos imóveis. No mercado de net lease, em que o imóvel é alugado a um único inquilino, o cap rate médio subiu 0,10 ponto percentual no terceiro trimestre de 2026, para 6,92%, o nível mais alto em mais de uma década, segundo o The Boulder Group[7].
Na prática: cap rate é o aluguel líquido anual dividido pelo preço do imóvel. Um cap rate de 6,92% significa que, para cada US$ 100 pagos, o imóvel gera cerca de US$ 6,92 de aluguel por ano. Esse é o nível mais alto em mais de uma década, ou seja, os preços estão mais baixos em relação à renda que os imóveis geram.
O índice NCREIF Property Index (NPI), que acompanha 13.200 imóveis comerciais de investidores institucionais americanos a partir de avaliações periódicas, mostra de onde vem o retorno: no terceiro trimestre de 2026, dos 1,41% de retorno do índice, 1,18 ponto veio da renda dos aluguéis e 0,22 ponto da valorização dos imóveis[8].
Na prática: quase todo o retorno dos grandes imóveis americanos no trimestre veio do aluguel recebido, e não da valorização do preço. Hoje, o ganho com imóveis nos EUA vem principalmente da renda.
Quem paga o aluguel e quem paga a dívida?
No imóvel alugado, a contraparte é o inquilino. Num contrato triple net (NNN), o inquilino paga o aluguel e também os impostos, o seguro e a manutenção do imóvel, o que torna a renda do proprietário mais previsível. Por isso, três pontos pesam na avaliação: o prazo que falta para o contrato terminar, os reajustes previstos e a qualidade de crédito de quem paga, que pode ser medida pelo rating que agências como S&P, Moody's e Fitch atribuem à empresa. O mercado tem valorizado esses pontos: segundo o The Boulder Group, a diferença entre o preço pedido e o preço fechado é menor justamente nos imóveis com inquilinos de crédito forte e contratos longos, reflexo da atenção maior dos investidores à saúde financeira do inquilino[7].
No crédito imobiliário, a contraparte é quem toma o empréstimo, e o ponto de partida são os bancos. A SLOOS, pesquisa trimestral do Fed com os bancos sobre as condições de crédito, mostrou em outubro de 2026 que os bancos apertaram as regras em todas as categorias de empréstimo para imóveis comerciais (CRE, do inglês commercial real estate)[9]. Segundo os balanços trimestrais dos bancos americanos compilados pela BankRegReports, os empréstimos concentrados em imóveis comerciais equivaliam a 105,8% do capital nível 1 mais as provisões para perdas de crédito (ACL) em setembro de 2026, contra 99,1% um ano antes. No mesmo trimestre, 4 bancos faliram[10]. Ao mesmo tempo, a dívida de imóveis comerciais e residenciais multifamiliares nos EUA chegou ao recorde de US$ 5,1 trilhões no segundo trimestre de 2026[11], e US$ 875 bilhões vencem em 2026, com outros US$ 652 bilhões em 2027[12].
Na prática: os bancos americanos estão mais rigorosos para emprestar a imóveis comerciais. No conjunto, eles já têm nesse setor uma exposição maior do que o capital próprio que usam como colchão de segurança, o que os deixa ainda mais cautelosos. Ao mesmo tempo, mais de US$ 1,5 trilhão em dívidas de imóveis vence entre 2026 e 2027 e vai precisar ser renovado ou refinanciado.
Quem ocupa esse espaço são os credores alternativos. Segundo a CBRE, fundos de dívida e de crédito privado responderam por 48% dos empréstimos não-agência fechados no terceiro trimestre de 2026, contra 37% um ano antes, enquanto a fatia dos bancos caiu de 31% para 26%[13]. Empréstimos não-agência são os que ficam fora dos programas com apoio do governo americano, como os da Fannie Mae e da Freddie Mac.
Na prática: quase metade dos novos empréstimos para imóveis comerciais nos EUA já vem de fundos de crédito, e não de bancos. Quando o banco recua, o proprietário que precisa refinanciar sua dívida recorre a esses credores alternativos.
Como comparar com o que você já tem no Brasil?
O quarto critério é a estrutura: como o resultado de um investimento em dólar se compara ao que o investidor já tem no Brasil. Do lado brasileiro, o CDI anualizado estava em 13,65% ao ano em 12 de novembro de 2026[1], com a Selic meta em 13,75%, mantida pelo Copom em 4 de novembro[14]. Na ata dessa reunião, o Copom avaliou que, com as expectativas de inflação desancoradas, os juros precisam ficar mais altos e por mais tempo do que seria apropriado em outro cenário[15].
A comparação, portanto, não se resume a colocar a renda do imóvel americano ao lado da taxa do CDI. Ela envolve o rendimento do ativo em dólar, o custo de oportunidade de deixar o dinheiro no Brasil e o efeito do câmbio ao longo do tempo, que, como mostram os dados desde 2015, pode mudar o resultado por completo. Os efeitos tributários variam conforme a estrutura e o perfil de cada investidor e devem ser avaliados com um assessor especializado.
Perguntas frequentes
Quanto o CDI rendeu em dólar desde 2015?
Entre janeiro de 2015 e 12 de novembro de 2026, o CDI rendeu 210% em reais e 49% quando medido em dólar, em cálculo feito com dados do Banco Central[1].
O que é cap rate?
É o aluguel líquido anual dividido pelo preço do imóvel. No mercado americano de net lease, o cap rate médio estava em 6,92% no terceiro trimestre de 2026[7].
O que é um contrato triple net (NNN)?
É o contrato de aluguel em que o inquilino paga, além do aluguel, os impostos, o seguro e a manutenção do imóvel. A renda do proprietário fica mais previsível, e a qualidade de crédito do inquilino passa a ser o principal ponto a avaliar.
Por que os bancos americanos estão emprestando menos para imóveis comerciais?
Porque já têm uma exposição alta ao setor e apertaram as regras de crédito em 2026[9][10]. Com isso, os fundos de crédito privado ganharam espaço e já respondem por quase metade dos novos empréstimos não-agência[13].
Investir em imóveis nos EUA protege o patrimônio do câmbio?
Um ativo em dólar muda a moeda em que o patrimônio é medido, mas não elimina riscos: o resultado depende do imóvel, do inquilino ou do devedor, da estrutura escolhida e do próprio câmbio.
O que este artigo não promete
Este artigo não promete que investir em imóveis nos EUA rende mais que o CDI, que o dólar vai subir ou que os preços dos imóveis americanos chegaram ao fundo. Ele é educativo: não é material de oferta, não é recomendação de investimento e não substitui a análise do perfil de cada investidor. Rentabilidade passada não garante resultado futuro.
Leia também: O fim da gestão por fotografia: qual é o novo papel do asset management imobiliário?
Quer entender como a inVista avalia investimentos imobiliários nos Estados Unidos? Fale com o nosso time.
Fontes
[1] Banco Central do Brasil: Sistema Gerenciador de Séries Temporais (SGS), CDI diário (série 12), CDI anualizado (série 4389) e PTAX de venda (série 1), de 02/01/2015 a 12/11/2026; cálculo da inVista com conversão diária pela PTAX: https://www3.bcb.gov.br/sgspub/ e https://www.bcb.gov.br/estabilidadefinanceira/historicocotacoes
[2] J.P. Morgan Asset Management: Princípios de sucesso para diversificação global, dados de 31/12/2025, seção "Proteja-se dos riscos locais de inflação e câmbio", gráfico "Retornos acumulados do CDI: nominal vs. real vs. US$": https://am.jpmorgan.com/content/dam/jpm-am-aem/americas/br/pt/insights/market-insights/mi-principles-br-pt.pdf
[3] Federal Reserve: Federal Reserve issues FOMC statement, 16/09/2026: https://www.federalreserve.gov/newsevents/pressreleases/monetary20260916a.htm
[4] Federal Reserve: Summary of Economic Projections, 16/09/2026 (mediana da taxa de juros para o fim de 2026): https://www.federalreserve.gov/monetarypolicy/fomcprojtabl20260916.htm
[5] Federal Reserve: Federal Reserve issues FOMC statement, 28/10/2026: https://www.federalreserve.gov/newsevents/pressreleases/monetary20261028a.htm
[6] Federal Reserve Bank of St. Louis, FRED: Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity (DGS10): https://fred.stlouisfed.org/series/DGS10
[7] The Boulder Group: Net Lease Market Report, terceiro trimestre de 2026: http://bouldergroup.com/media/pdf/2026-Q3-Net-Lease-Research-Report.pdf
[8] NCREIF: Nine Quarters of Positive Returns for Institutional Real Estate, resultados do NPI no terceiro trimestre de 2026, 26/10/2026: https://ncreif.org/__static/jdj5jdewjgnrwvjiykdvdhlsl2xzzfvw/NPI-Press-Release-for-3Q2026.pdf
[9] Federal Reserve: Senior Loan Officer Opinion Survey on Bank Lending Practices, outubro de 2026: https://www.federalreserve.gov/data/sloos/sloos-202610.htm
[10] BankRegReports: US Banking in Q3 2026, a partir dos call reports do FFIEC e da lista de falências do FDIC: https://www.bankregreports.com/reports/quarterly/2026-q3/
[11] Mortgage Bankers Association: Commercial and Multifamily Mortgage Debt Outstanding, segundo trimestre de 2026, 29/09/2026: https://www.mba.org/news-and-research/newsroom/news/2026/09/29/commercial-and-multifamily-mortgage-debt-outstanding-increased-by--42.9-billion-in-second-quarter-2026
[12] Mortgage Bankers Association: 2025 Commercial Real Estate Survey of Loan Maturity Volumes, 09/02/2026: https://www.mba.org/news-and-research/newsroom/news/2026/02/09/17-percent-of-commercial-and-multifamily-mortgage-balances-to-mature-in-2026
[13] CBRE: U.S. Capital Markets Report, terceiro trimestre de 2026: https://www.cbre.com/insights/figures/q3-2026-us-capital-markets-report
[14] Banco Central do Brasil: Copom, histórico das taxas de juros (282ª reunião, 04/11/2026, Selic mantida em 13,75% ao ano): https://www.bcb.gov.br/controleinflacao/historicotaxasjuros
[15] Banco Central do Brasil: Ata da 282ª reunião do Copom, 3 e 4 de novembro de 2026, publicada em 10/11/2026: https://www.bcb.gov.br/publicacoes/atascopom
